گزارش اعتباری چیست و چگونه آن را بخوانیم؟ راهنمای آشنایی با وضعیت اعتبار بانکی

در دنیای خدمات مالی، آگاهی از وضعیت اعتباری میتواند به افراد کمک کند تا برای دریافت تسهیلات، مدیریت بدهیها و برنامهریزی تعهدات مالی تصمیمهای دقیقتری بگیرند. بانکها برای بررسی درخواست وام، معمولاً تنها به مدارک هویتی یا میزان درآمد متقاضی اکتفا نمیکنند و ممکن است سوابق مالی، نحوه بازپرداخت تعهدات و اطلاعات اعتباری ثبتشده را نیز در نظر بگیرند. به همین دلیل، شناخت گزارش اعتباری و آگاهی از نحوه تفسیر آن برای افرادی که با خدمات بانکی سروکار دارند، اهمیت دارد.
گزارش اعتباری مجموعهای از اطلاعات مرتبط با وضعیت اعتباری یک فرد است که بر اساس دادههای موجود و ضوابط نظام اعتبارسنجی تهیه میشود. این گزارش میتواند به شناخت بهتر سوابق ثبتشده کمک کند و در صورت وجود اطلاعات نادرست یا موارد نیازمند بررسی، زمینه پیگیری از مسیرهای رسمی را فراهم سازد.
امروزه کاربران برای آشنایی با این فرایند میتوانند از خدمات آنلاین نیز استفاده کنند. بااینحال، پیش از ثبت درخواست استعلام، لازم است بدانند گزارش اعتباری چه کاربردی دارد، امتیاز اعتباری چه تفاوتی با آن دارد و چرا نتیجه اعتبارسنجی بهتنهایی دریافت وام را تضمین نمیکند.
گزارش اعتباری چه اطلاعاتی را نشان میدهد؟
گزارش اعتباری برای ارائه تصویری از سوابق و وضعیت اعتباری فرد تهیه میشود. اطلاعات دقیق این گزارش به سامانه اعتبارسنجی، دادههای موجود و مقررات مربوط بستگی دارد؛ بنابراین، نمیتوان انتظار داشت تمام گزارشها ساختار یا محتوای کاملاً یکسانی داشته باشند.
بسته به نظام اعتبارسنجی، اطلاعاتی مانند سوابق تسهیلات، نحوه بازپرداخت تعهدات، برخی بدهیهای ثبتشده و شاخصهای ارزیابی اعتبار ممکن است در گزارش منعکس شوند.
برای مثال، فردی که در گذشته تسهیلات بانکی دریافت کرده است، ممکن است بخواهد وضعیت ثبتشده تعهدات قبلی خود را بررسی کند. در چنین شرایطی، گزارش اعتباری میتواند به او کمک کند تا اطلاعات موجود را بهتر بشناسد و در صورت نیاز، جزئیات را از مرجع مربوط پیگیری کند.
این گزارش لزوماً تمام داراییها، درآمدها، پساندازها و وضعیت اقتصادی فرد را نشان نمیدهد. به همین دلیل، نباید آن را جایگزین ارزیابی کامل توان مالی دانست.
تفاوت گزارش اعتباری و امتیاز اعتباری چیست؟
گزارش اعتباری و امتیاز اعتباری با یکدیگر ارتباط دارند، اما دو مفهوم متفاوت هستند.
گزارش اعتباری شامل اطلاعات و جزئیات مربوط به وضعیت اعتباری فرد است. در مقابل، امتیاز اعتباری معمولاً شاخصی عددی یا رتبهای است که با استفاده از یک مدل مشخص و بر اساس دادههای قابل استفاده محاسبه میشود.
به زبان ساده، گزارش میتواند جزئیات بیشتری از اطلاعات ثبتشده ارائه دهد، درحالیکه امتیاز اعتباری تلاش میکند بخشی از وضعیت اعتباری را در قالب یک شاخص خلاصه کند.
نحوه محاسبه امتیاز، محدوده اعداد و معنای رتبهها به مدل اعتبارسنجی بستگی دارد. بنابراین، برای تفسیر درست نتیجه باید توضیحات رسمی همان سامانه را مطالعه کرد و از مقایسه مستقیم امتیازهای مربوط به مدلهای متفاوت خودداری کرد.
همچنین، امتیاز اعتباری بهتنهایی نشاندهنده تمام تواناییهای مالی یک شخص نیست. درآمد، هزینههای جاری، بدهیهای فعلی و شرایط اختصاصی تسهیلات نیز میتوانند در تصمیمگیریهای مالی اهمیت داشته باشند.
چه عواملی در ارزیابی وضعیت اعتباری اهمیت دارند؟
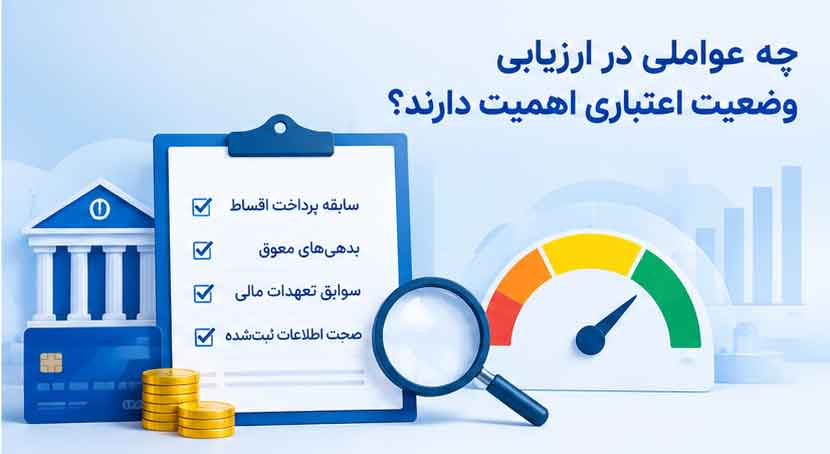
عوامل مورد استفاده در ارزیابی اعتباری به مقررات و مدل سامانه مربوط وابسته هستند؛ اما چند موضوع در بسیاری از ارزیابیهای اعتباری اهمیت دارند.
سابقه پرداخت اقساط
نحوه بازپرداخت تسهیلات قبلی میتواند یکی از اطلاعات مورد توجه در ارزیابی اعتباری باشد. پرداخت منظم اقساط و پایبندی به تعهدات مالی، از اصول مهم مدیریت مسئولانه بدهی محسوب میشود.
در مقابل، تأخیرهای ثبتشده ممکن است در ارزیابی وضعیت اعتباری اثر داشته باشند. البته میزان اثرگذاری و نحوه محاسبه آن به ضوابط نظام اعتبارسنجی بستگی دارد.
بدهیهای معوق
بدهیهای پرداختنشده یا تعهدات مالی تعیینتکلیفنشده ممکن است در گزارش اعتباری منعکس شوند. اگر فرد از وجود یک بدهی یا وضعیت ثبتشده آن اطلاع کافی ندارد، بهتر است موضوع را از طریق بانک یا مرجع مربوط پیگیری کند.
سوابق تعهدات مالی
برخی تعهدات مالی ثبتشده نیز ممکن است با توجه به نوع اطلاعات و مقررات مربوط در ارزیابی اعتبار نقش داشته باشند. ازاینرو، آگاهی از تعهدات و بررسی دقیق وضعیت آنها اهمیت دارد.
صحت اطلاعات ثبتشده
درست و بهروز بودن اطلاعات برای تفسیر صحیح گزارش اهمیت دارد. اگر فرد با موردی مواجه شود که با اسناد و مدارک او مطابقت ندارد، باید از مسیر رسمی درخواست بررسی کند.
هیچیک از این عوامل را نمیتوان بدون توجه به مدل اعتبارسنجی، بهتنهایی تعیینکننده نتیجه دانست.
چگونه گزارش اعتباری خود را بهدرستی بررسی کنیم؟
پس از دریافت گزارش، بهتر است بهجای تمرکز صرف بر امتیاز نهایی، بخشهای مختلف آن با دقت مطالعه شوند. این کار میتواند به درک بهتر اطلاعات و شناسایی موارد نیازمند پیگیری کمک کند.
در مرحله نخست، باید توضیحات مربوط به امتیاز یا رتبه اعتباری بررسی شود. اگر سامانه درباره محدوده امتیازها یا معنای رتبهها راهنما ارائه میکند، همان راهنما مبنای تفسیر قرار گیرد.
در مرحله بعد، اطلاعات مربوط به سوابق و تعهدات مالی بررسی میشود. اگر گزارشی شامل اطلاعاتی است که فرد آن را نمیشناسد یا درباره صحت آن تردید دارد، بهتر است پیش از هرگونه نتیجهگیری، موضوع را از مرجع مسئول پیگیری کند.
همچنین، باید بین اطلاعات موجود در گزارش و تصمیم نهایی بانک تفاوت قائل شد. حتی اگر نتیجه اعتبارسنجی مناسب باشد، شرایط اختصاصی تسهیلات و توان بازپرداخت همچنان اهمیت دارند.
در نهایت، بهتر است گزارش اعتباری بهعنوان یکی از ابزارهای شناخت وضعیت مالی در نظر گرفته شود، نه معیاری که بهتنهایی تمام شرایط اقتصادی فرد را مشخص میکند.
اگر اطلاعات گزارش اعتباری اشتباه باشد، چه باید کرد؟
یکی از دلایل اهمیت بررسی گزارش اعتباری، امکان شناسایی اطلاعاتی است که نیاز به توضیح یا اصلاح دارند.
برای مثال، ممکن است فردی تعهد مالی خود را تسویه کرده باشد، اما درباره وضعیت ثبتشده آن پرسش داشته باشد. در چنین شرایطی، بررسی مدارک پرداخت و پیگیری از طریق بانک یا مرجع مسئول میتواند به روشنشدن موضوع کمک کند.
اگر اطلاعات نادرست یا ناقص باشد، فرد باید درخواست بررسی و اصلاح را از مسیر رسمی دنبال کند. بهتر است رسید پرداختها، اسناد مرتبط و شماره پیگیری مکاتبات نگهداری شوند تا در صورت نیاز، امکان ارائه مستندات وجود داشته باشد.
فرایند رسیدگی و زمان اصلاح احتمالی اطلاعات به ماهیت موضوع و مقررات مرجع مربوط وابسته است. بنابراین، نمیتوان برای تمام پروندهها زمان یکسانی در نظر گرفت.
همچنین، باید در برابر وعدههای غیرمستند درباره حذف تضمینی سوابق منفی یا افزایش قطعی امتیاز اعتباری احتیاط کرد. تغییر اطلاعات و نتیجه اعتبارسنجی تابع ضوابط مشخص است و هیچ نتیجهای نباید بدون پشتوانه رسمی تضمین شود.
آیا گزارش اعتباری میتواند در دریافت وام تأثیر داشته باشد؟
اطلاعات اعتباری ممکن است در بررسی درخواست تسهیلات نقش داشته باشند؛ اما نتیجه گزارش بهتنهایی به معنای تأیید یا رد قطعی درخواست نیست.
بانکها با توجه به نوع وام و مقررات مربوط، ممکن است عواملی مانند درآمد متقاضی، توان بازپرداخت، شرایط ضمانت، مدارک لازم و سوابق اعتباری را بررسی کنند.
برای مثال، فردی ممکن است از وضعیت اعتباری مناسبی برخوردار باشد، اما به دلیل نداشتن شرایط اختصاصی یک طرح تسهیلاتی نتواند وام موردنظر را دریافت کند. در مقابل، مشاهده یک مورد نیازمند پیگیری در گزارش نیز لزوماً به معنای رد قطعی تمام درخواستهای مالی آینده نیست.
به همین دلیل، بهتر است متقاضیان پیش از درخواست تسهیلات، هم گزارش اعتباری خود را بررسی کنند و هم شرایط رسمی بانک و توان واقعی بازپرداخت اقساط را در نظر بگیرند.
چه زمانی بهتر است وضعیت اعتباری را استعلام کنیم؟
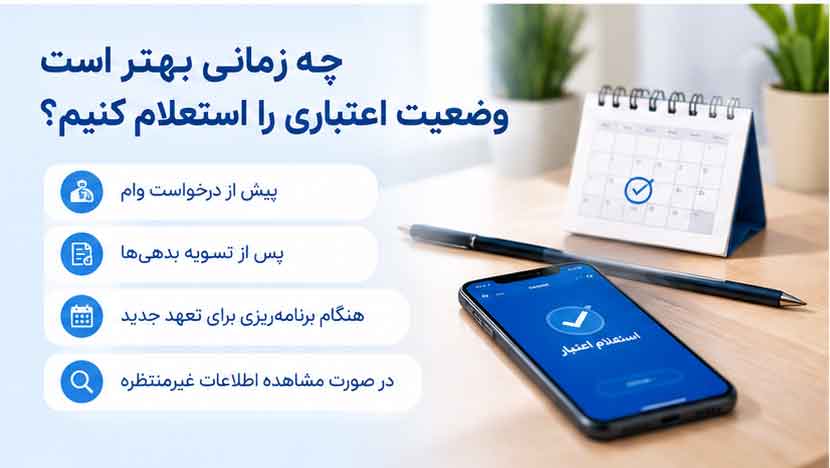
زمان مناسب برای استعلام به نیاز و شرایط فرد بستگی دارد. بااینحال، در چند موقعیت بررسی وضعیت اعتباری میتواند کاربرد بیشتری داشته باشد.
پیش از درخواست وام: بررسی گزارش میتواند به شناسایی موارد نیازمند پیگیری پیش از تشکیل پرونده کمک کند.
پس از تسویه بدهی: اگر فرد درباره بهروزرسانی وضعیت یک تعهد مالی پرسشی دارد، بررسی اطلاعات ثبتشده میتواند مفید باشد.
هنگام برنامهریزی برای تعهد جدید: پیش از پذیرش مسئولیت مالی تازه، شناخت تعهدات موجود و توان بازپرداخت اهمیت دارد.
در صورت مشاهده اطلاعات غیرمنتظره: اگر فرد با اطلاعاتی روبهرو شود که آن را نمیشناسد یا با مدارک او تطابق ندارد، پیگیری از مرجع مسئول ضروری است.
استعلام باید متناسب با نیاز واقعی انجام شود و نتیجه آن نیز در کنار سایر اطلاعات مالی مورد توجه قرار گیرد.
چگونه از خدمات آنلاین اعتبارسنجی استفاده کنیم؟
خدمات آنلاین میتوانند دسترسی کاربران به برخی فرایندهای بانکی و استعلامی را سادهتر کنند. بااینحال، پیش از استفاده از هر خدمت، لازم است اطلاعات ارائهدهنده، شرایط استفاده و جزئیات فرایند بررسی شود.
یکی از گزینههای موجود برای آشنایی با خدمات اعتبارسنجی، وبسایت پیشخوانک است. کاربران میتوانند از طریق صفحه اختصاصی این خدمت، توضیحات مربوط به استعلام را مطالعه کنند و با توجه به نیاز خود درباره ادامه فرایند تصمیم بگیرند.
برای مشاهده جزئیات، به صفحه اعتبارسنجی بانکی در پیشخوانک مراجعه کنید.
https://pishkhanak.com/services/credit-score-rating
پیش از ثبت درخواست، توصیه میشود اطلاعات موردنیاز، شرایط ارائه خدمت و هزینه احتمالی را بررسی کنید. همچنین، اطلاعات هویتی و مالی باید تنها در صفحات معتبر و از مسیرهای قابل اعتماد وارد شوند.
دسترسی آنلاین به خدمات استعلامی میتواند فرایند بررسی اطلاعات را آسانتر کند؛ اما اصلاح سوابق، رسیدگی به مغایرتها و تصمیمگیری درباره اعطای تسهیلات همچنان تابع مقررات و شرایط مربوط است.
پیشخوانک؛ دسترسی به خدمات بانکی و استعلامی
گسترش خدمات اینترنتی باعث شده است کاربران برای پیگیری بخشی از امور بانکی و استعلامی، گزینههای آنلاین بیشتری در اختیار داشته باشند. در این میان، دسترسی به اطلاعات روشن درباره مراحل انجام خدمت و شرایط استفاده از آن اهمیت زیادی دارد.
پیشخوانک در حوزه خدمات بانکی و استعلامی فعالیت میکند و صفحه اعتبارسنجی بانکی آن برای کاربرانی که قصد دارند درباره این خدمت اطلاعات بیشتری کسب کنند، در دسترس است.
متقاضیان میتوانند با مراجعه به نشانی مستقیم https://pishkhanak.com/services/credit-score-rating جزئیات ارائهشده را بررسی کنند. مطالعه توضیحات صفحه پیش از ثبت درخواست، به کاربران کمک میکند با آگاهی بیشتری درباره استفاده از خدمت تصمیم بگیرند.
همانند سایر خدمات آنلاین، رعایت نکات امنیتی، بررسی شرایط استفاده و خودداری از واردکردن اطلاعات در صفحات نامعتبر اهمیت دارد.
جمعبندی
گزارش اعتباری ابزاری برای شناخت بهتر سوابق ثبتشده و وضعیت اعتباری افراد است. بررسی دقیق این گزارش میتواند به شناسایی تعهدات مالی، پیگیری مغایرتهای احتمالی و آمادگی بیشتر برای درخواست تسهیلات کمک کند.
بااینحال، گزارش اعتباری با امتیاز اعتباری یکسان نیست و هیچکدام بهتنهایی تمام وضعیت مالی فرد یا نتیجه قطعی درخواست وام را مشخص نمیکنند. توان بازپرداخت، شرایط تسهیلات و ضوابط بانک نیز باید در نظر گرفته شوند.
افرادی که قصد دارند وضعیت اعتباری خود را بررسی کنند، میتوانند با مراجعه به صفحه پیشخوانک و خدمات اعتبارسنجی بانکی، اطلاعات مربوط به این خدمت را مطالعه کنند و بر اساس نیاز خود تصمیم بگیرند.


